共働きで後悔しない住宅ローン!購入の最適なタイミングを解説
共働きで忙しく働きながらも、そろそろマイホームを購入したいと考え始めた方は多いのではないでしょうか。
しかし、住宅ローンの仕組みや購入のタイミングを誤ると、家計への負担が想像以上に重くなることがあります。
特に共働き世帯では、単独で借りるのか、ペアローンにするのか、収入合算を活用するのかによって、将来の選択肢も大きく変わります。
また、年齢や子どもの進学、転職や転勤の可能性など、今後のライフイベントとのバランスも無視できません。
そこで本記事では、共働き世帯が住宅ローンを検討するうえで押さえておきたい基本知識と、後悔しない購入タイミングの考え方を、初めての方にも分かりやすく解説します。
読み進めることで、自分たちに合った無理のない計画のヒントが見つかるはずです。
共働き夫婦が住宅ローンを組む基本知識
共働き世帯が住宅ローンを検討する際は、単独ローン・ペアローン・収入合算といった借り方の違いを理解しておくことが大切です。
単独ローンはどちらか一方が借主となるため手続きが比較的シンプルで、将来の離職や働き方の変化にも対応しやすい面があります。
一方で、ペアローンや収入合算は世帯としての借入可能額を増やしやすい反面、双方に返済義務が生じるなどリスクも伴います。
それぞれの特徴を整理したうえで、自分たちの働き方や家計の安定度に合う形を選ぶことが重要です。
まず、単独ローンは夫婦どちらか一方のみが債務者となる借り方で、名義人の返済能力を基準に審査されます。
これに対し、ペアローンは夫婦それぞれが主たる債務者として別々に住宅ローンを契約する方法で、双方に元本全額の返済義務が生じます。
収入合算は主たる債務者の審査時に配偶者の収入を合算し、連帯債務や連帯保証といった形で借入額を増やす方法であり、契約形態によって返済義務の範囲が異なります。
共働き夫婦の場合、どの方法を選ぶかによって、団体信用生命保険の保障範囲や住宅ローン控除の適用関係も変わるため、審査条件だけでなく万一の備えまで含めて検討することが求められます。
次に、無理のない借入額を考えるうえでは、世帯年収に対する返済負担率を重視することが欠かせません。
住宅金融支援機構のフラット35では、総返済負担率の上限を年収400万円未満で30%以下、年収400万円以上で35%以下と定めており、この範囲内で借入額が決まります。
ただし、上限いっぱいまで借りると家計の余裕が小さくなりやすいため、実際の利用状況を見ると総返済負担率は平均でおおむね20%前後にとどまっています。
共働き世帯であっても、将来の育休や片働き期間を見据え、毎月の返済額が世帯手取り収入の2割程度に収まるかどうかを一つの目安に検討すると安心です。
さらに、返済期間を決める際は、完済時年齢と定年退職の時期を意識することが重要です。
フラット35では最長返済期間が35年であり、完済時年齢は80歳までとする商品設計が一般的ですが、定年前後に完済できるかどうかを基準に考えると老後の負担を軽減できます。
共働き夫婦の場合でも、どちらか一方の退職後は返済原資が減る可能性があるため、繰上返済の計画や、片方の収入だけでも成り立つ返済期間かどうかを確認しておくと安心です。
特に、長期ローンで毎月返済額を抑える場合でも、生活費や教育費が増える時期を踏まえて完済時期を設定することが、将来の家計不安を小さくすることにつながります。
| 借り方の種類 | 主なメリット | 注意したい点 |
|---|---|---|
| 単独ローン | 手続き簡潔・柔軟性 | 借入可能額が抑制 |
| ペアローン | 世帯収入で借入拡大 | 双方に全額返済義務 |
| 収入合算 | 借入増加と名義選択 | 連帯責任と保険範囲 |
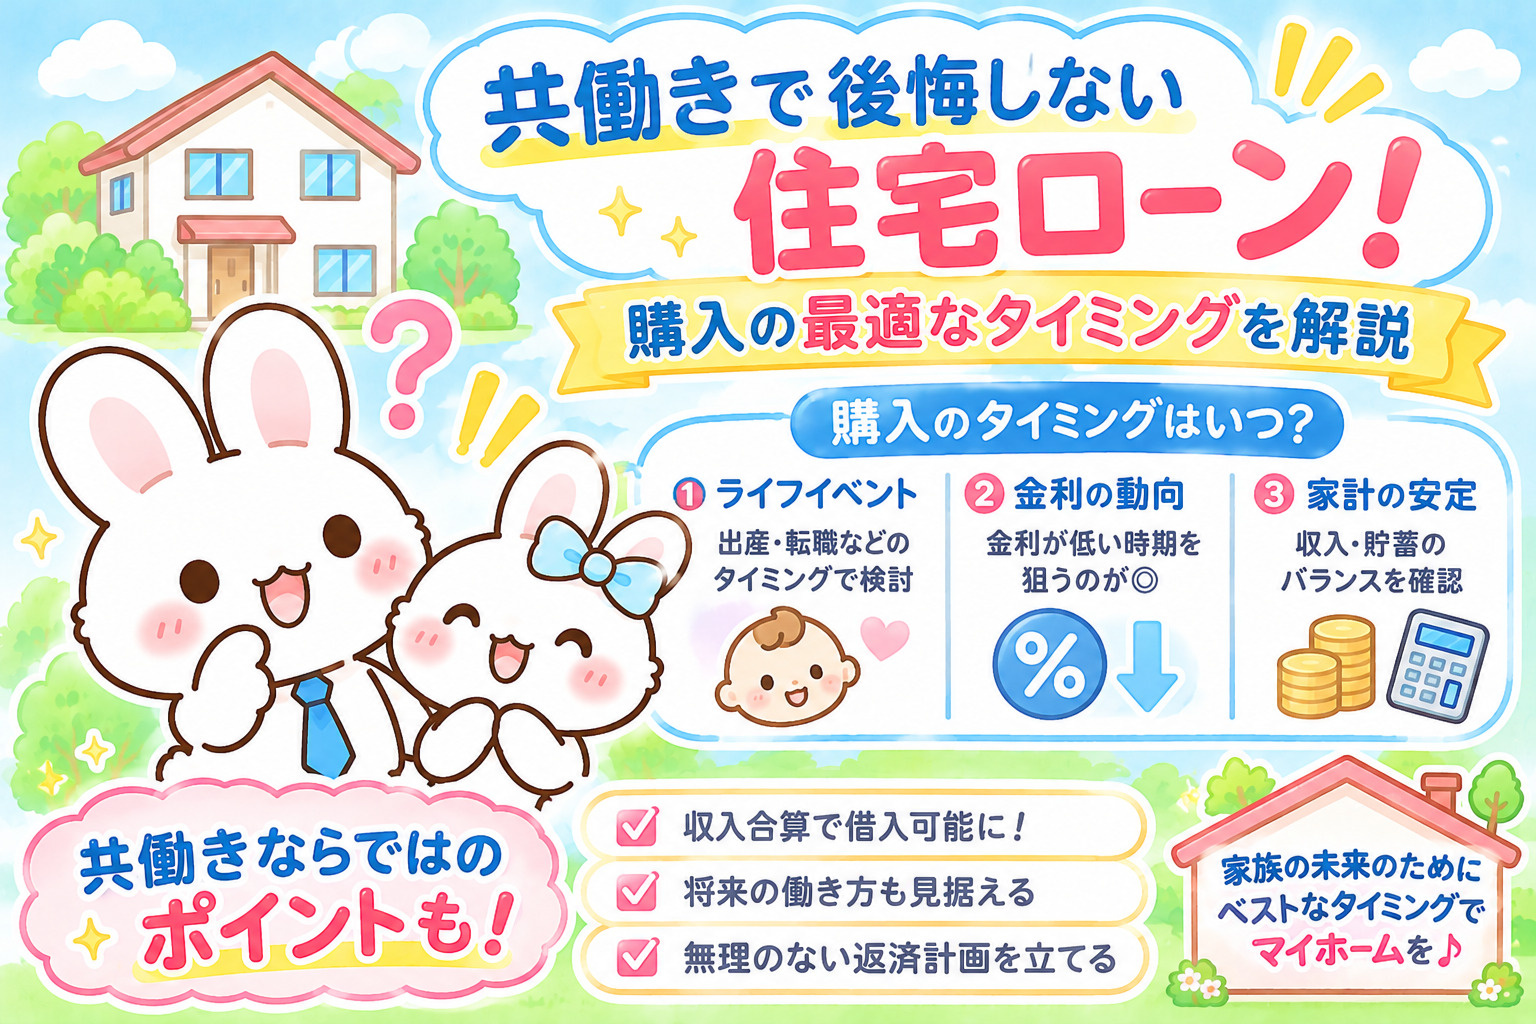
共働き世帯の「購入タイミング」を左右する3つの視点
共働き世帯がマイホームの購入時期を考える際には、年齢だけでなく結婚や出産、子どもの進学などの大きな節目を軸に整理することが大切です。
例えば、小学校入学のタイミングで住環境を落ち着かせたいのか、保育園や幼稚園入園前に引っ越しを済ませたいのかによって、動き出すべき時期は変わります。
また、住宅ローンは完済までの期間が長くなるため、何歳までに借入を始め、何歳までに返し終えたいのかを夫婦で共有しておくことも重要です。
こうした将来像から逆算して、無理のないスケジュールで情報収集や資金計画を進めることが、悔いのない購入タイミングにつながります。
出産や育児休業中は、給与が一時的に減少し、育児休業給付金が主な収入となるケースが多く見られます。
住宅ローン審査では、収入の安定性や継続性が重視されるため、育児休業中の申込みは、復職後の年収や復職時期を確認したうえで判断されることが一般的です。
また、公的な長期固定型ローンでは、育児休業取得を理由に申込みを制限していない一方で、民間金融機関では取り扱いが分かれる傾向があります。
このため、出産前後に購入を検討する場合は、「いつ申込むか」「誰を主な借入人とするか」を、勤務先の復職予定と合わせて早めに検討しておくことが大切です。
共働き世帯では、将来の転勤や転職の可能性を踏まえて「購入か賃貸か」を検討する視点も欠かせません。
住宅ローン返済中に転勤となった場合、自宅に住み続けるか、単身赴任か、一時的に賃貸に出すかなど、複数の選択肢が生じますが、それぞれに追加費用や空室リスクが伴います。
一方、当面の居住期間が短い見通しであれば、購入費用や売却時の諸費用を考えると、賃貸の方が柔軟で負担が軽い場合もあります。
したがって、今後おおよそ何年同じエリアで暮らす見込みか、仕事や子どもの進学の予定を含めて整理し、そのうえで購入と賃貸のメリットと負担を比較することが重要です。
| 視点 | 確認したい内容 | 購入タイミングの考え方 |
|---|---|---|
| 年齢とライフイベント | 出産時期や進学時期の見通し | 子どもの入園入学前に購入時期調整 |
| 収入と働き方の変化 | 育休や時短勤務の期間と復職時期 | 収入が安定する前後の申込み計画 |
| 居住期間の見通し | 転勤や転職の可能性や希望 | 長く住むなら購入短期なら賃貸検討 |
金利・物価・税制から読むマイホーム購入の外部環境
まず、住宅ローンの金利タイプには、変動金利型、固定金利期間選択型、全期間固定金利型の3種類があります。
一般に、変動金利型は当初金利が低い一方で、市場金利の上昇により返済額が増える可能性があります。
反対に、全期間固定金利型は借入時に完済までの金利が確定するため、返済計画を立てやすい半面、当初金利は高めに設定される傾向があります。
共働き世帯では、当面の返済負担を抑えたいのか、将来の金利上昇リスクを小さくしたいのか、優先したいポイントを整理してから金利タイプを選ぶことが大切です。
次に、物価や家賃の動きとマイホーム購入のタイミングについて考えてみます。
近年は、消費者物価指数全体が上昇する中で、家賃も緩やかながら上昇傾向が続いているという統計があります。
このような状況では、賃貸に住み続ける場合、長期的には家賃負担が増える可能性を意識する必要があります。
一方で、住宅価格や建築費も物価上昇の影響を受けやすいため、「今すぐ買うべき」と一概に決めつけず、自分たちの家計状況や将来の居住計画とあわせて、総支払額のイメージを比較検討することが重要です。
さらに、住宅ローン控除などの税制や補助制度の内容と適用期間も、購入タイミングを考えるうえで欠かせない要素です。
現在の住宅ローン控除は、省エネ基準を満たす住宅ほど借入限度額が大きく、控除期間も原則13年間とされています。
ただし、制度の内容や対象となる住宅の要件、適用期限は、税制改正により見直される可能性があります。
共働き世帯が損をしないためには、最新の国の制度や期限を確認しつつ、いつまでに契約・入居すれば控除を受けられるのか、無理のないスケジュールを立てることが大切です。
| 確認したい項目 | 主なチェック内容 | 共働き世帯の注意点 |
|---|---|---|
| 金利タイプの選択 | 変動か固定かの特徴 | 将来の収入変動への備え |
| 物価・家賃の動向 | 物価指数と家賃水準 | 賃貸継続時の総支出 |
| 税制・補助制度 | 住宅ローン控除の要件 | 夫婦それぞれの控除活用 |
共働きで後悔しない住宅ローン申込みの進め方
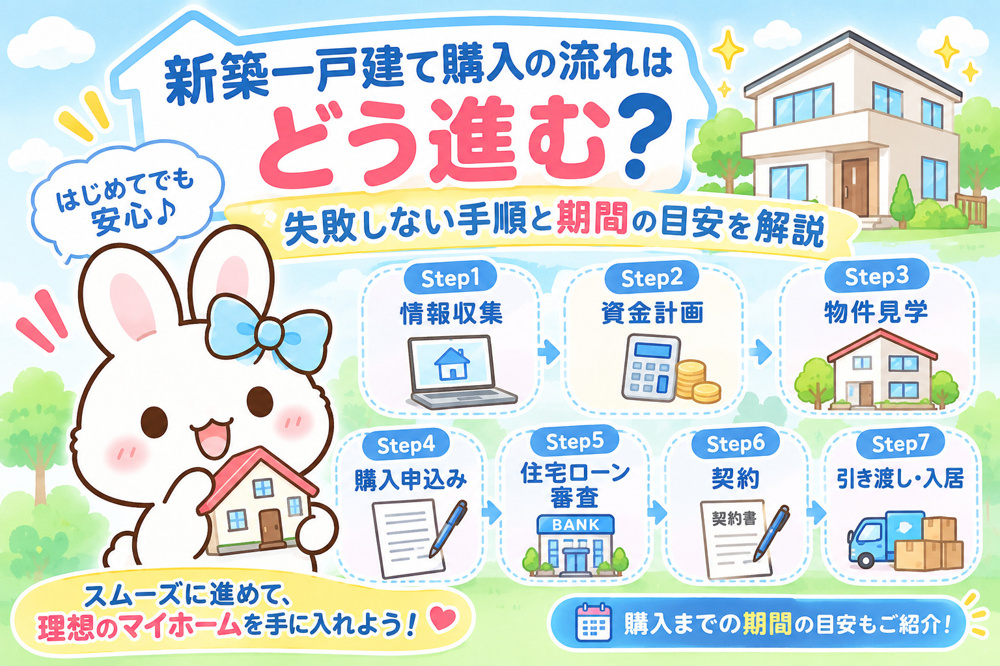
共働きで住宅ローンを利用する場合は、申込みから引き渡しまでの全体像を時系列で把握しておくことが大切です。
一般的には、購入検討と資金計画の整理から始まり、金融機関への事前審査、本審査、金銭消費貸借契約(金消契約)、融資実行と物件引き渡しという流れになります。
多くの金融機関では、事前審査は返済能力を中心に、本審査では担保となる物件の評価や健康状態なども含めて総合的に確認しています。
また、民間金融機関の案内によると、金利は融資実行日や契約時など所定のタイミングで確定する仕組みが一般的です。
こうした一連の手続きに加え、返済方法の選び方も共働き世帯の重要な検討事項になります。
住宅金融支援機構などの情報では、毎月返済に加えてボーナス返済を併用する方法や、繰上返済によって返済期間を短縮する方法が紹介されています。
特に一部繰上返済は、返済期間を短くすることで総返済額の軽減につながる一方、住宅ローン控除の適用期間との関係にも注意が必要です。
また、団体信用生命保険や疾病保障などの保険・保証を付けるかどうかにより、金利や毎月負担額が変わるため、保障内容と保険料のバランスを見ながら選ぶことが求められます。
さらに、どちらか一方の収入減や離職、病気といった予期しない事態に備えた家計シミュレーションも欠かせません。
共働き家庭に関する各種ライフプラン例では、片方の退職や収入減後に生活費と住宅ローン返済のバランスが崩れやすいことが指摘されており、余裕を持った返済比率の設定が推奨されています。
具体的には、片方の収入がなくなった場合でも一定期間は貯蓄と片方の収入で返済を続けられるか、ボーナスが減った場合でもボーナス返済分を毎月返済に振り替えられるかなどを、事前に試算しておくことが大切です。
こうした「もしも」の前提をいくつか設定して試算しておくことで、申込み時点から無理のない借入額と返済方法を選びやすくなります。
| 段階 | 共働き世帯の主な確認事項 | 意識したいリスク対策 |
|---|---|---|
| 事前審査前 | 世帯年収と返済比率の整理 | 片方収入ゼロ想定の試算 |
| 本審査・契約 | 金利タイプと金利確定時期 | ボーナス返済比率の抑制 |
| 引き渡し後 | 家計の実績と計画の比較 | 繰上返済と保証内容の点検 |
まとめ
共働き世帯のマイホーム購入では、住宅ローンの組み方や返済期間、購入タイミングを総合的に考えることが大切です。
現在だけでなく、出産や転職、どちらかの収入減など将来の変化も見据えてシミュレーションしておくことで、無理のない返済計画が見えてきます。
当社では、収入合算やペアローンの比較から、税制・補助制度の確認、具体的な返済プランづくりまで丁寧にサポートしています。
「わが家はいつ、いくらまでなら安心して買えるのか」を一緒に整理しますので、まずはお気軽にご相談ください。